Seul face à la banque
Tu présentes ton dossier comme tu peux. Le conseiller dit non, sans dire pourquoi. Tu ne sais pas si c'est ton projet, ton taux d'endettement ou ta présentation. Alors tu attends.
Ton premier bien, ou le suivant quand ta banque bloque : chaque semaine, tu poses tes questions à quelqu'un qui a signé 11 prêts.
Un achat immobilier t'engage sur 20 ans. Et au moment de décider, tu es seul : devant le banquier, devant l'annonce, devant le devis. C'est ce que je vois chez ceux qui n'achètent jamais. Et chez ceux qui n'achètent plus.
Tu présentes ton dossier comme tu peux. Le conseiller dit non, sans dire pourquoi. Tu ne sais pas si c'est ton projet, ton taux d'endettement ou ta présentation. Alors tu attends.
Une vidéo te dit LMNP, l'autre SCI. Un forum dit que c'est mort, un autre que c'est le moment. Personne ne regarde ta situation, tes chiffres, ta ville.
Un mauvais DPE, un devis qui double, un choix fiscal qui coûte des milliers d'euros chaque année. Sans quelqu'un pour relire, chaque étape devient un pari.
Tu as 1, 2 ou 3 biens. Ta banque parle de 35 % d'endettement et le prêt suivant ne passe plus. Ce mur, c'est celui que je connais le mieux : 11 prêts, et autant de dossiers à défendre.
Le club s'adresse autant à toi qu'à celui qui prépare son premier achat. Le module financement et le module structuration sont faits pour ce moment précis.Les bonnes affaires partent vite. Sans méthode pour sourcer et négocier, tu te bats contre tous les autres acheteurs.
Taux d'usure, 35 % d'endettement, bilans exigés. Sans comprendre la logique de la banque, tu enchaînes les refus.
Devis gonflés, malfaçons, chantier abandonné. Un budget travaux mal cadré mange toute la rentabilité.
La même opération peut être rentable sous un régime et déficitaire sous un autre. Choisir au feeling se paie chaque année.
Certains biens classés F ou G ne se louent plus. Mal acheter, c'est un bien impossible à louer ou à revendre sans gros travaux.
Infiltrations, voisins, syndic défaillant. Un seul sinistre peut coûter des mois de stress si tu ne sais pas comment réagir.
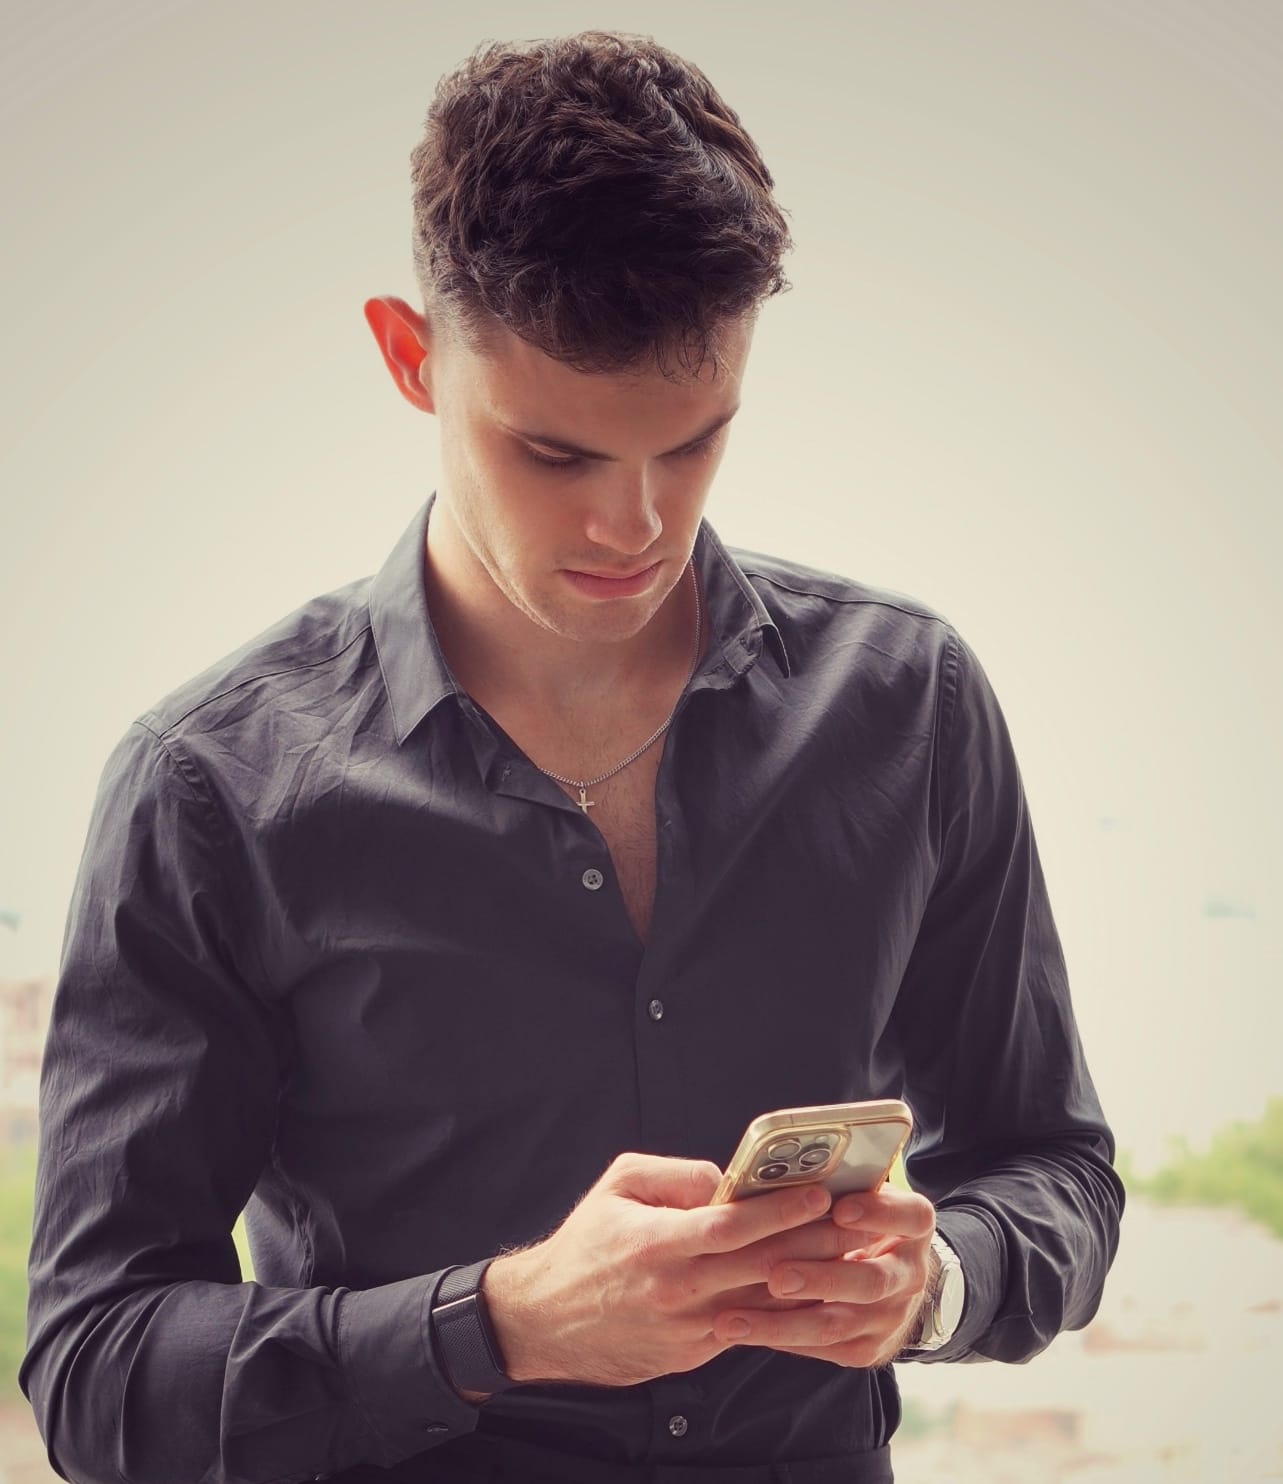
Le mec sur la photo, c'est moi. J'ai démarré là où tu es peut-être aujourd'hui : aucun réseau dans l'immobilier, pas d'apport, et un entourage qui n'y croyait pas. « Arrête tes bêtises. » « Redescends sur terre. » « Tu vas tout perdre. » Je l'ai entendu pendant des années.
Premiers essais en e-commerce.
Je crée mon agence de communication. Deux ans de travail pour mettre un apport de côté.
Aucun banquier ne me suit : trop jeune, pas assez de bilans. Je prends un CDI pour les rassurer. Après 7 refus bancaires et un notaire qui ne voulait pas signer à cause de mon âge, je signe mon premier appartement. 100 640 € empruntés. Un mois après la mise en location courte durée : 1 649 € générés.
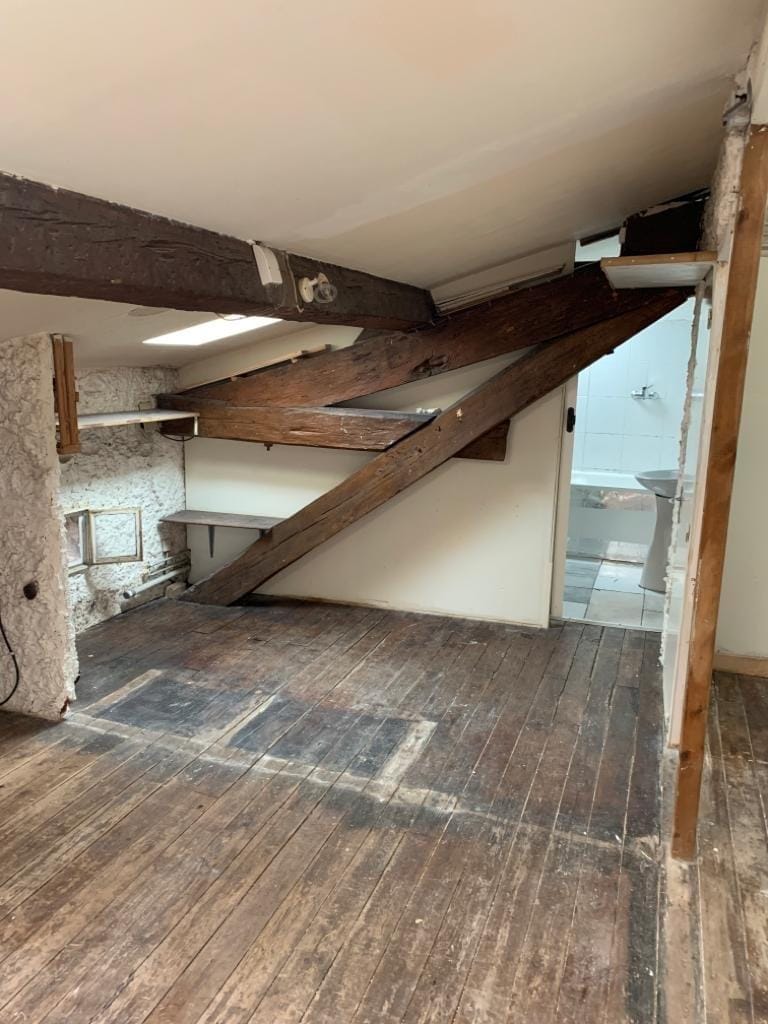
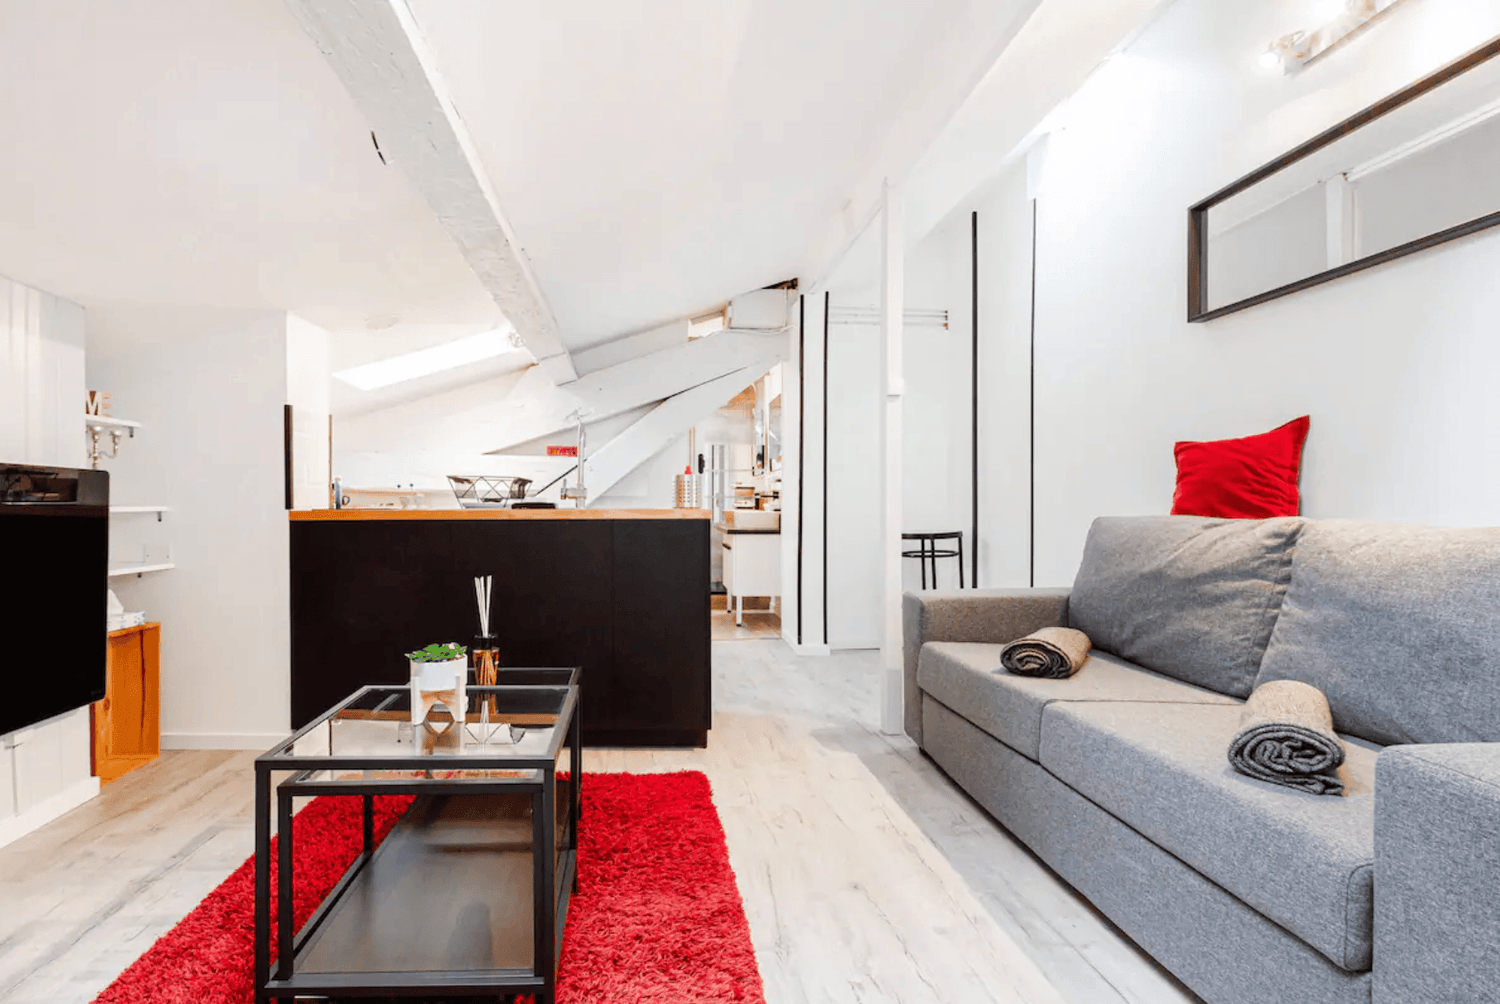
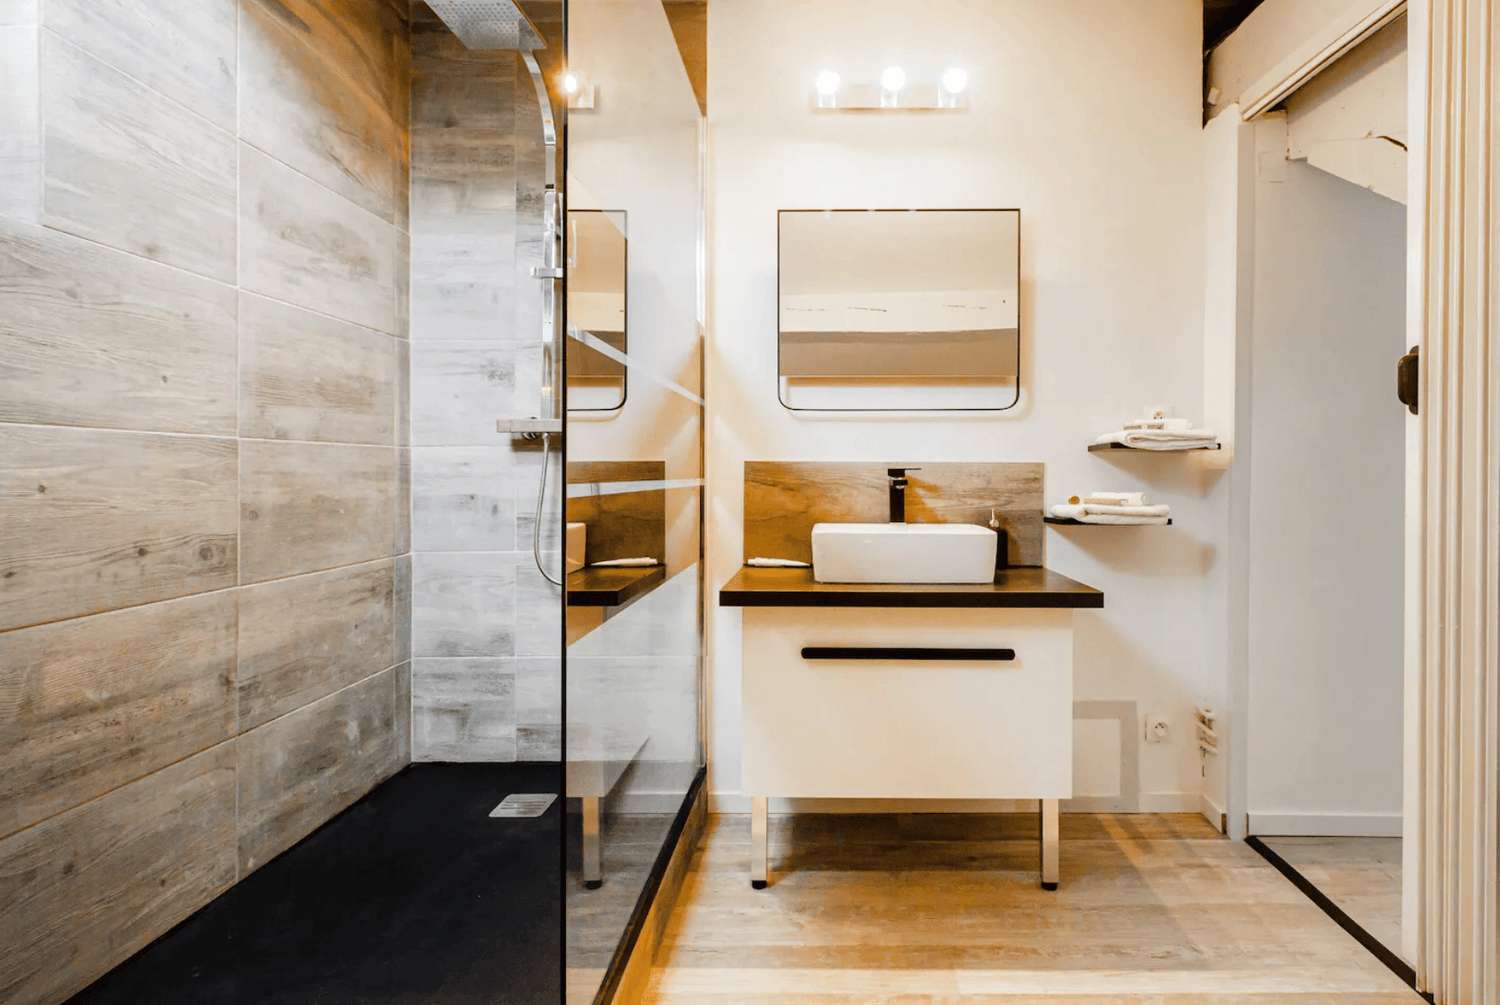
Un 40 m² avec une cave de la même surface en dessous. Je le découpe en 2 studios. Mon premier vrai chantier, celui où je suis entré dans le dur.
Premier immeuble en mono-propriété en janvier. Le deuxième cinq mois plus tard, celui que j'ai surélevé de 2 étages au cœur de Toulouse.
18 lots, 11 prêts bancaires, 2,1 M€ empruntés, environ 4,2 M€ de patrimoine. En location courte durée depuis 2019. Tout est géré en interne, à travers plusieurs sociétés.
Si je te raconte ça, ce n'est pas par fierté. C'est pour que tu voies ce que ça demande, et ce que ça aurait changé d'avoir quelqu'un à qui poser la question avant de signer.
Le bien qui a tout déclenché. Chiffres exacts, photos réelles.
Voici la cartographie de mes sociétés, telle que tu la retrouves sur societe.com. Chaque structure est active et déclarée. Le but : acheter des biens de plus en plus gros, en gardant la main sur la fiscalité, la transmission et l'accès au crédit. C'est ce que je t'apprends à construire dans le module 09.
Source publique : societe.com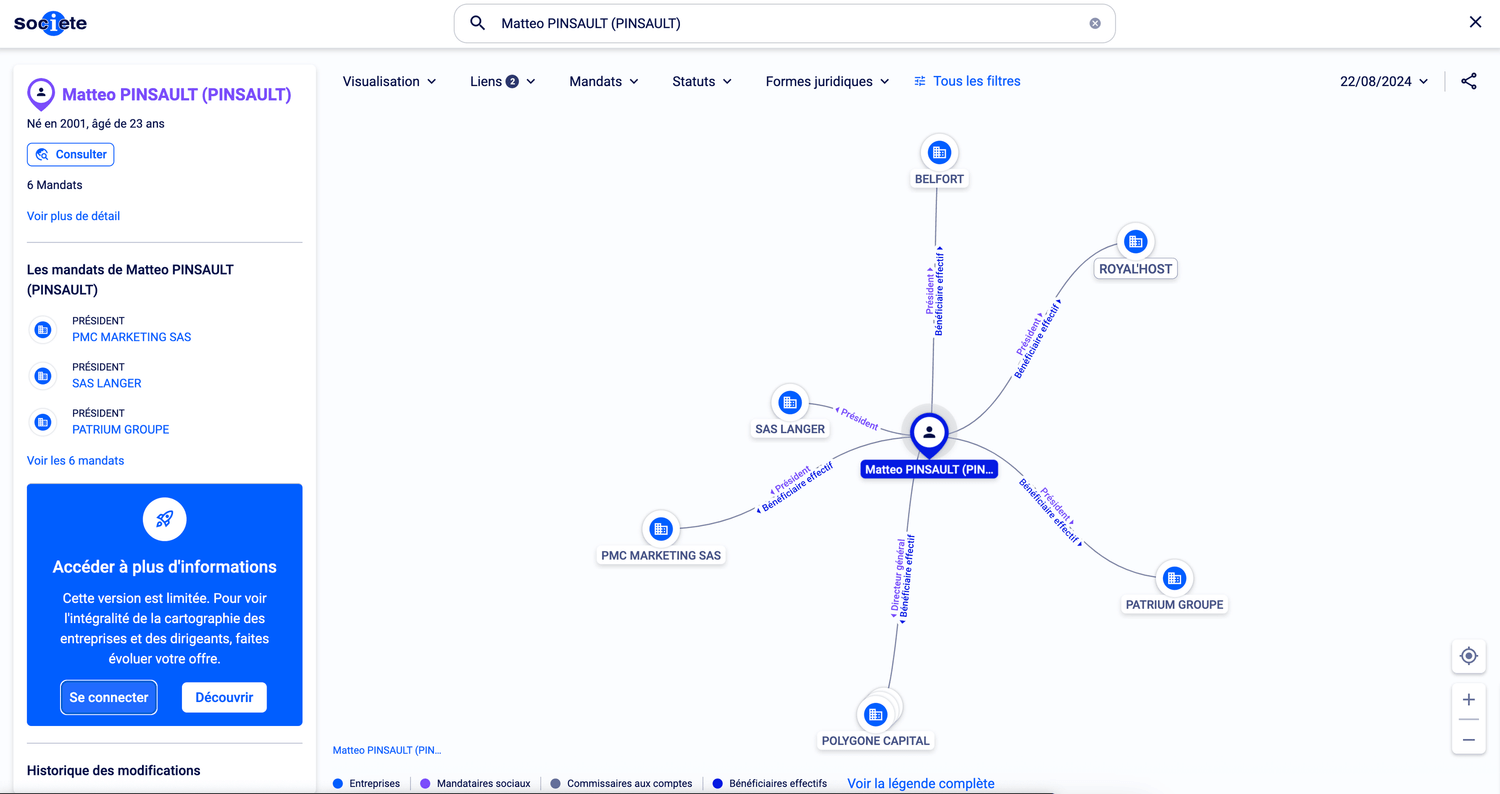
La formation est un argument, pas le produit. Le produit, c'est de ne plus décider seul : un live chaque semaine, un verdict chiffré sur chaque annonce que tu postes, et des outils prêts à l'emploi.
9 modules et 8 modules complémentaires. Plus de 70 heures, de la recherche du bien à la fiscalité. Tout est ouvert dès ton arrivée, avec un parcours de 12 semaines pour savoir par où commencer.
60 à 90 minutes avec moi, chaque semaine. Tes questions, des annonces analysées en direct, des dossiers bancaires relus ligne par ligne.
Une fois par mois, 2 ou 3 membres exposent leur dossier devant le groupe. Ou un cas pratique qu'on traite ensemble, de l'annonce au financement.
Tu postes une annonce avec tes chiffres : prix, surface, travaux, loyer visé. Tu reçois un verdict chiffré sous 48 heures, et le regard des autres membres.
Excel de rentabilité, modèle de dossier bancaire, scripts de rendez-vous banque, baux, lettres types. Les documents que j'utilise, prêts à remplir.
Tous les lives, enregistrés et classés par thème : financement, sourcing, travaux, exploitation, fiscalité. Tu rates un live, tu ne rates rien.
Les membres actifs montent de niveau en aidant les autres dans le fil. Chaque palier débloque un bonus, dont mes vrais dossiers bancaires, anonymisés, puis un appel individuel avec moi, et pour les derniers niveaux, une journée terrain à Toulouse. La formation, elle, reste ouverte à tous dès le premier jour.
Pas un catalogue de vidéos qu'on ouvre une fois. Un rythme, pour que ton projet avance toutes les semaines.
Je poste l'objectif. Tu réponds avec le tien : un dossier à finir, 3 annonces à trouver, un rendez-vous banque à préparer.
Tu poses tes questions. On analyse les annonces du fil en direct. On relit un dossier bancaire ligne par ligne.
Tu tombes sur une annonce. Tu la postes avec le modèle. Verdict chiffré sous 48 h, et les retours de ceux qui avancent en même temps que toi.
Offre acceptée, accord de prêt, compromis signé, dossier bouclé. Tu vois ce qui marche, et tu postes la tienne.
Tu ne peux pas être bon partout en partant de zéro. Mais tu peux apprendre les 4 disciplines qui font l'essentiel du chemin entre toi et ton premier loyer.
La bonne affaire se fait à l'achat : cibler, chiffrer, négocier avant de signer.
Comprendre la logique de risque des banques et présenter un dossier qu'elles lisent.
Devis, artisans, suivi de chantier : les travaux conditionnent ta rentabilité finale.
Courte durée, longue durée ou colocation, et le régime fiscal qui va avec.
La visite de mon chantier de surélévation de 2 étages, au centre de Toulouse. Toutes les étapes, de l'étude de faisabilité à la livraison.
Comment fonctionnent les promoteurs, les pièges, les erreurs à éviter, comment traiter avec eux et avec qui s'associer.
Loi climat, DPE, DTG, PPT, audit énergétique : ce qu'il faut savoir depuis le 1er janvier 2024 pour ne pas acheter un bien impossible à louer.
La même opération peut être rentable ou ruineuse selon le choix fiscal. Comment choisir, et comment en parler à ton comptable.
Composer avec le taux d'endettement et le taux d'usure pour continuer à acheter : les leviers que j'ai utilisés pour enchaîner 11 prêts.
Je t'emmène sur plusieurs de mes chantiers et je te raconte les difficultés rencontrées et les erreurs commises, pour que tu les évites.
Voisins, syndic, infiltrations : comment résoudre ces situations sans y laisser des mois. Vécu et raconté.
PDF, Excel de calcul de rentabilité, modèles de baux, scripts banquier, lettres types. Tout ce qu'il te faut, prêt à l'emploi.
Sois honnête avec toi-même, autant que je le suis sur cette page.
J'étais bloquée à 35 % d'endettement depuis 2 ans. La technique de Mattéo m'a permis de débloquer mon 3e financement et d'enchaîner sur un immeuble de rapport.
Après deux refus de ma banque, j'ai appliqué la méthode dossier de Mattéo et j'ai eu un accord de principe en 10 jours pour mon 1er achat.
28 ans, 1er achat. Sans la méthode de Mattéo, je n'aurais jamais osé présenter mon dossier. Aujourd'hui propriétaire, et je négocie déjà le 2e.
J'ai gagné des mois de galère avec les bons interlocuteurs bancaires. Le tableau « quelle banque pour quel profil » vaut à lui seul le prix de la formation.
Témoignages d'élèves de la formation IMMO Élite. Les résultats dépendent de la situation de chacun.
Un seul abonnement. Tout est dedans.
12 mois d'engagement, soit 1 164 € la première année. Ensuite, abonnement mensuel résiliable à tout moment.
97 € par mois TTC, engagement de 12 mois. Le paiement se fait sur une page sécurisée Stripe, où tu acceptes les CGV. Après les 12 premiers mois, tu résilies en ligne depuis ton portail client, quand tu veux.
Tu hésites ? Réserve un appel offert de 30 minutes, on regarde ta situation ensemble.
Paiement sécurisé par carte. Tu reçois ta facture par e-mail dans la foulée.
Je t'envoie ton invitation au groupe privé Skool par e-mail, sous 24 h ouvrées.
Tu crées ton compte Skool en deux minutes, sur ordinateur ou sur mobile.
La vidéo d'accueil, le programme de 12 semaines, et la date du prochain live.
Parce qu'un premier achat prend entre 6 et 18 mois. Un abonnement qu'on arrête au premier refus bancaire ne sert à rien. Les 12 mois, c'est la durée d'un vrai projet : dossier, recherche, offre, financement, travaux, mise en location.
Et ça m'engage en face : un live chaque semaine, toute l'année.
L'abonnement continue au mois le mois, au même prix. Tu peux le résilier à tout moment depuis ton portail client Stripe, en ligne. Je te préviens par e-mail avant la fin des 12 mois.
Oui, et c'est souvent là que le club sert le plus. Quand la banque commence à dire non, la question n'est plus « quoi acheter » mais « comment présenter le dossier, avec quelle structure, à quelle banque ». C'est le sujet du module 04 et du module 09, et celui que je relis le plus souvent en live.
Chaque live est enregistré et rangé par thème dans les replays. Tu peux aussi poser ta question à l'avance dans le fil : je la traite en live, et tu regardes le replay quand tu veux.
Les taux changent le calcul, pas le principe. Un bien se juge sur ses chiffres : prix, travaux, loyer, financement. C'est ce qu'on fait dans le fil d'analyse, annonce par annonce, avec ton cas et ta ville.
Le salaire pèse moins que ton taux d'endettement, la qualité de ton dossier et le projet lui-même. Je ne te promets pas un prêt. Je te montre comment construire le dossier et le présenter, et on le relit ensemble avant ton rendez-vous.
La formation se suit à ton rythme. Le live dure 60 à 90 minutes par semaine, et il est enregistré. Le reste, c'est le fil : tu postes quand tu as une annonce, tu lis quand tu veux.
J'ai signé mon premier achat à 18 ans, après 7 refus. Il n'y a pas d'âge pour construire un dossier solide. Il y a des projets préparés, et des projets qui ne le sont pas.
Une plateforme privée, sur ordinateur et sur mobile, qui regroupe la formation, le fil de discussion, le calendrier des lives et les replays. Tu reçois une invitation par e-mail après ton paiement.
En ligne, depuis ton portail client Stripe, en quelques clics. L'engagement de 12 mois s'applique à la première année. Ensuite, la résiliation prend effet à la fin de la période de facturation en cours.
Le club ne garantit pas un résultat : ta banque, ton marché et ton travail décident. Ce que je garantis, c'est le cadre : un live chaque semaine, une réponse chiffrée sur chaque annonce postée, et des outils prêts à l'emploi. Tu n'es plus seul pour décider.
En 30 minutes en visio, on regarde ta situation. Tu repars avec ta capacité d'emprunt réelle et les 2 ou 3 choses qui te bloquent. Même si on ne travaille jamais ensemble.
Réserver mon appel offertDu diagnostic au compromis signé : dossier bancaire monté ligne par ligne, annonces analysées sous 48 h, compromis relu. 3 places par mois, uniquement après un appel. Ça ne se vend pas sur cette page.
En parler lors d'un appelLa prochaine question que tu te poses, pose-la-moi en live.